
Gunstregimes die uitgroeiden tot vaste praktijk, belastingtarieven die ver onder die van onze buurlanden liggen, steunmaatregelen waarvan het effect nooit bewezen werd. Samen gaat het om miljarden euro’s die niet in onze sociale zekerheid, onze publieke diensten of onze koopkracht terechtkomen.
Daarom leggen we de komende dagen vijf lekken in de begroting bloot. Elke dag voegen we er in dit artikel één toe, met de cijfers, de uitleg en onze visie.
Niet elk lek zal op zich de begroting redden. Maar een eerlijk en evenwichtig begrotingsdebat begint met het volledige plaatje. Wie vraagt dat iedereen een inspanning levert, moet ook durven kijken naar wie vandaag te weinig bijdraagt.
Salariswagens:
Salariswagens zijn een vertrouwd onderdeel van het Belgische loonlandschap. Ongeveer 15% van de werknemers beschikt vandaag over een salariswagen als onderdeel van het loonpakket. Die relatief beperkte groep geniet daarbij van een systeem dat is uitgegroeid tot een van de grootste fiscale gunstregimes van ons land.
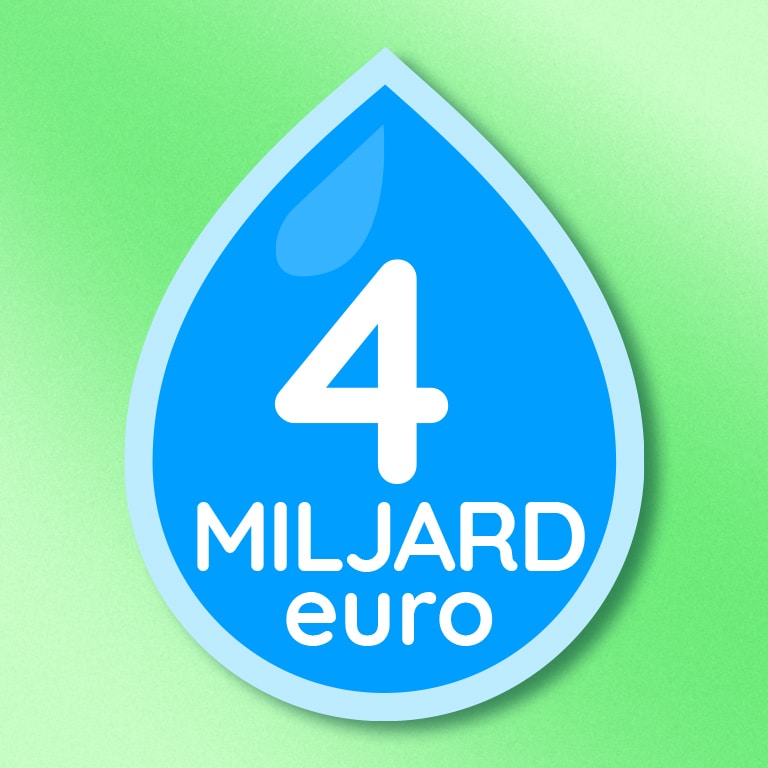
Volgens een laatste studie van de FOD BOSA kost het systeem de overheid jaarlijks ruim 4 miljard euro. Dat roept de vraag op of deze grote publieke uitgave wel in verhouding staat tot het maatschappelijke rendement.
Ook als mobiliteitsmaatregel zijn er vragen te stellen. Verschillende onderdelen van het systeem stimuleren extra autogebruik. Tank- en laadkaarten zorgen er bijvoorbeeld voor dat bestuurders minder rechtstreeks geconfronteerd worden met de kost van hun verplaatsingen. Wie de kosten nauwelijks voelt, heeft minder prikkels om alternatieven te overwegen of het aantal gereden kilometers te beperken.
De vergroening van het wagenpark is zonder twijfel een positieve evolutie. Dat steeds meer salariswagens elektrisch zijn, helpt bij het behalen van de klimaatdoelstellingen. Maar voor de overheidsfinanciën verandert er voorlopig weinig. Elektrische salariswagens genieten vandaag nog steeds aanzienlijke fiscale voordelen, waardoor de kostprijs van het systeem hoog blijft.
Wie het systeem wil hervormen, moet daarom verder kijken dan tank- of laadkaarten alleen. De grootste kost voor de overheid zit in de fiscale en sociale voordelen die verbonden zijn aan de wagen zelf. De gunstige belastingregeling, de sociale behandeling en de aftrekbaarheid voor ondernemingen maken het systeem aantrekkelijk, maar zorgen tegelijk voor een aanzienlijk verlies aan overheidsinkomsten. Er zijn heel wat parameters binnen het regime van de salariswagens waar aan kan gesleuteld worden.
Dat betekent niet dat een hervorming van vandaag op morgen moet gebeuren. Veel werknemers en werkgevers hebben hun loonbeleid opgebouwd rond het bestaande systeem. Een hervorming vraagt daarom tijd, duidelijkheid en een geleidelijke overgang. Het doel mag niet zijn om werknemers plots koopkracht af te nemen, maar om te evolueren naar een eerlijkere vorm van verloning.
Belangrijk is ook dat een hervorming niet automatisch 4 miljard euro extra inkomsten oplevert. Een deel van de opbrengst zal moeten worden gebruikt om arbeid op een andere manier te belonen. Door fiscale uitzonderingen af te bouwen, ontstaat ruimte om lasten op arbeid te verlagen en lonen op een eerlijkere manier te versterken.
Uiteindelijk gaat dit debat niet alleen over auto’s. Het gaat over de vraag hoe we publieke middelen inzetten. Is het verantwoord om miljarden euro’s te besteden aan een voordeel voor een beperkte groep werknemers, of kunnen die middelen ingezet worden op een manier waar meer mensen baat bij hebben?
Salariswagens zijn een vertrouwd onderdeel van het Belgische loonlandschap. Ongeveer 15% van de werknemers beschikt vandaag over een salariswagen als onderdeel van het loonpakket. Die relatief beperkte groep geniet daarbij van een systeem dat is uitgegroeid tot een van de grootste fiscale gunstregimes van ons land.
Een salariswagen is een wagen die door de werkgever ter beschikking wordt gesteld en die ook privé mag worden gebruikt.
- De werknemer betaalt daarop niet dezelfde belastingen als op een gelijkwaardig loonbedrag.
- In plaats daarvan wordt een beperkt belastbaar bedrag aangerekend, het zogenaamde voordeel van alle aard (VAA).
- Werkgevers kunnen bovendien een deel van de kosten fiscaal aftrekken.
- Voor elektrische bedrijfswagens zijn die fiscale voordelen vandaag vaak nog gunstiger.
- In veel gevallen krijgt de werknemer ook een tankkaart of laadkaart, waardoor de gebruikskosten grotendeels door de werkgever worden gedragen.
Daardoor is een salariswagen vaak financieel interessanter dan hetzelfde bedrag uitbetaald krijgen als loon. Net die gunstige fiscale en sociale behandeling verklaart waarom het systeem zo populair is, maar ook waarom het de overheid veel inkomsten kost.
Subsidie voor de eerste werknemer:
Publieke middelen zijn schaars en moeten doordacht worden ingezet. Ze zijn er om maatschappelijk rendement te creëren, maar ook om innovatie mogelijk te maken, nieuwe oplossingen uit te testen en maatschappelijke uitdagingen beter aan te pakken. Overheden investeren daarom bewust in initiatieven die economische groei stimuleren, jobs creëren, sociale noden invullen of nieuwe werkwijzen ontwikkelen die later breder kunnen worden uitgerold. Dat is van toepassing op het middenveld, ondernemingen, onderwijsinstellingen en vele andere maatschappelijke actoren.
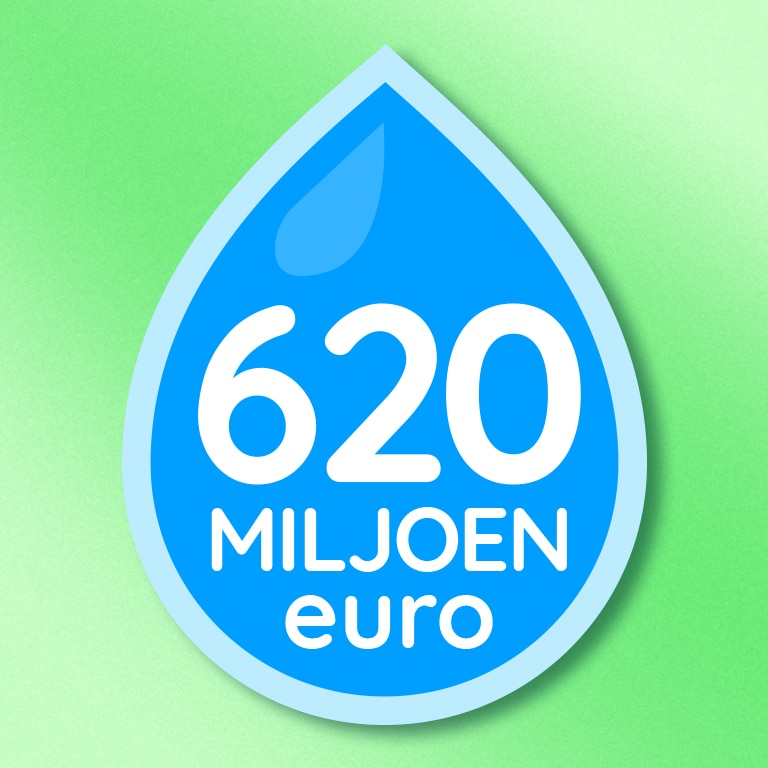
Inzake steunmaatregelen aan bedrijven is de vrijstelling van sociale bijdragen voor de eerste werknemer een uitschieter. Die maatregel werd ingevoerd om zelfstandigen aan te moedigen personeel aan te werven en zo door te groeien als onderneming. Vandaag kost deze steunmaatregel de overheid naar schatting 620 miljoen euro per jaar.
De vraag is dan ook of die investering voldoende resultaat oplevert. Zowel het Rekenhof als de Nationale Bank van België plaatsten de voorbije jaren belangrijke kanttekeningen bij de effectiviteit van de maatregel. Volgens het Rekenhof is het moeilijk om een rechtstreeks positief effect op de werkgelegenheid vast te stellen. Het aantal werkgevers dat voor een eerste keer personeel aanwerft groeit niet sneller dan voor de invoering van de maatregel, en ook in vergelijking met andere aanwervingssteun zijn de resultaten beperkt.
Ook de analyse van de Nationale Bank roept vragen op over het nut van de maatregel op lange termijn. Volgens haar onderzoek leidt de subsidie nauwelijks tot extra economische activiteit of jobcreatie. De belangrijkste winnaars zijn ondernemingen die al van de maatregel gebruikmaken, terwijl de overheid geconfronteerd wordt met een aanzienlijke budgettaire kost.
Daarnaast stelde het Rekenhof ook aanwijzingen van onrechtmatig gebruik vast. Sommige werkgevers maakten gebruik van de vermindering zonder er recht op te hebben of probeerden de steun meermaals te verkrijgen. Dat leidde geregeld tot controles, terugvorderingen en gerechtelijke procedures.
Daarom pleiten wij voor een geleidelijke uitdoving van deze subsidie. Niet omdat ondernemingen geen ondersteuning verdienen, maar wanneer een maatregel honderden miljoenen kost zonder duidelijk bewezen effect op werkgelegenheid of productiviteit, is het logisch om die middelen anders in te zetten.
De subsidie voor de eerste werknemer is een maatregel waarbij een werkgever die voor het eerst personeel aanwerft, een zeer belangrijke vermindering krijgt op de werkgeversbijdragen voor de sociale zekerheid (RSZ).
De maatregel werd ingevoerd om zelfstandigen te stimuleren een eerste werknemer aan te nemen en zo de stap te zetten van een eenmansactiviteit naar een onderneming met personeel.
Normaal betaalt een werkgever bovenop het brutoloon ook sociale bijdragen aan de sociale zekerheid. Voor een eerste werknemer worden die bijdragen sterk verminderd.
- De werkgever krijgt een doelgroepvermindering op de RSZ-bijdragen.
- Die vermindering geldt zolang de voorwaarden vervuld zijn.
- De steun is gekoppeld aan de eerste werknemer die wordt aangeworven.
- Het systeem geldt voor werkgevers uit de privésector die voor het eerst personeel in dienst nemen.
De maatregel wil de drempel verlagen om personeel aan te werven. De gedachte is dat ondernemingen sneller een eerste werknemer in dienst zullen nemen wanneer de loonkosten lager liggen.
Managementvennootschappen:
Managementvennootschappen richt je op om diensten te factureren aan een klant. In plaats van jezelf als natuurlijke persoon te laten uitbetalen, sluit jouw vennootschap een managementovereenkomst met de klant. Jij bent dan bestuurder of vaste vertegenwoordiger van die vennootschap. De betaling voor de dienst gebeurt aan de vennootschap. Ze zijn een nuttig instrument voor kleine zelfstandige ondernemers, consultants en bedrijfsleiders.
De voorbije jaren is het aantal managementvennootschappen sterk gestegen. Volgens cijfers van Statbel zou het aantal in vijf jaar tijd ongeveer verdubbeld zijn en wordt het aantal managementvennootschappen vandaag op minstens 80.000 geschat. De combinatie van een relatief laag tarief in de vennootschapsbelasting, gunstige uitkeringsregimes en diverse optimalisatietechnieken maakt deze constructies voor velen financieel aantrekkelijk.
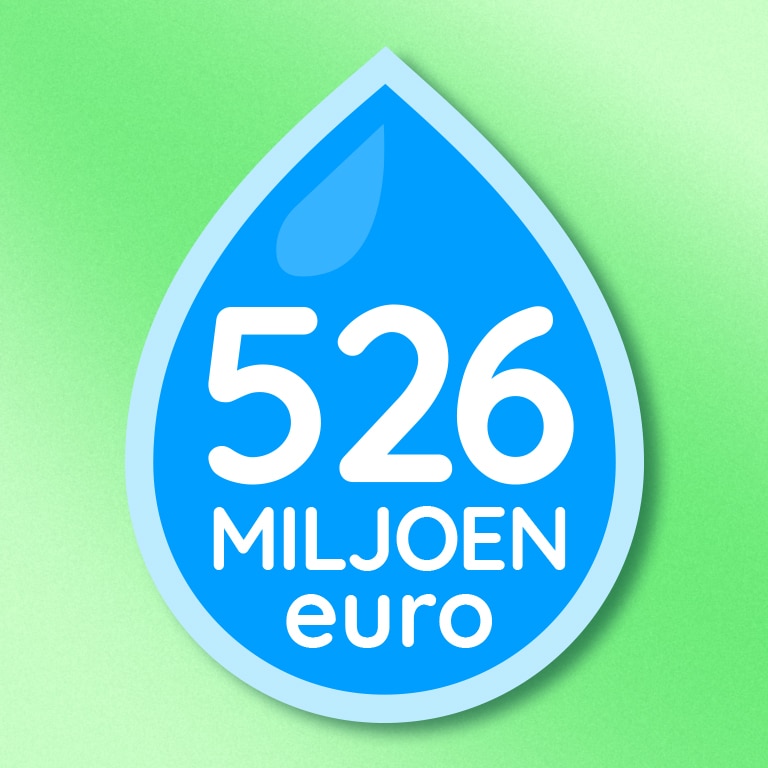
Ons voorstel van 526 miljoen euro vertrekt van één concrete maatregel: het optrekken van het verlaagde tarief in de vennootschapsbelasting voor de eerste schijf van 100.000 euro winst van 20% naar het gewone tarief van 25%. Vandaag genieten ook managementvennootschappen van dit verlaagde tarief, terwijl de belastingdruk op die inkomsten vaak al aanzienlijk lager ligt dan wanneer dezelfde inkomsten via de personenbelasting zouden worden belast.
Tegelijk is dit slechts één van de mogelijke maatregelen. Er bestaan nog verschillende andere parameters binnen het vennootschapsregime die kunnen worden aangepast om oneigenlijk gebruik tegen te gaan. Denk bijvoorbeeld aan een verhoging van het minimumkapitaal bij oprichting, het verder aanpakken van constructies rond vruchtgebruik of een aanpassing van de belasting op dividenden en gunstregimes zoals VVPR-bis.
De achterliggende boodschap is eenvoudig: managementvennootschappen moeten behouden blijven voor wie ze nodig heeft om te ondernemen, maar niet dienen als een gemakkelijk kanaal om sociale bijdragen en belastingen te verminderen. Een eerlijk belastingsysteem vraagt dat vergelijkbare inkomsten ook op een vergelijkbare manier bijdragen aan de financiering van onze samenleving.
Een managementvennootschap is meestal een besloten vennootschap (BV) waarmee een zelfstandige, consultant, vrije beroeper of bedrijfsleider diensten factureert aan een opdrachtgever. De factuur wordt betaald aan de vennootschap, niet rechtstreeks aan de persoon.
De opdrachtgever betaalt de factuur aan de vennootschap.
De winst van de vennootschap wordt belast via de vennootschapsbelasting: 20% op de eerste schijf van 100.000 euro winst voor kmo’s die aan de voorwaarden voldoen, en 25% daarboven of voor andere vennootschappen.
De bedrijfsleider kan zichzelf een loon uitkeren. Op dat loon zijn personenbelasting en sociale bijdragen verschuldigd.
Winst die niet als loon wordt uitgekeerd, kan in de vennootschap blijven of later worden uitgekeerd als dividend. Voor dividenden bestaan gunstige fiscale regimes zoals VVPRbis en de liquidatiereserve.
Flexi-jobs en studentenjobs:
Flexibiliteit mag geen vrijgeleide worden voor ongelijke bijdragen. Flexi-jobs en studentenjobs zijn opgericht met een specifieke doelstelling. Studentenjobs bieden jongeren de kans om werkervaring op te doen en een cent bij te verdienen. Flexi-jobs werden in 2015 ingevoerd om werkgevers in de horeca extra flexibiliteit te geven bij piekmomenten en personeelstekorten. Recent werd het systeem van flexijobs uitgebreid naar alle sectoren, en het aantal toegelaten uren studentenarbeid verhoogd naar 650 uur.
Toch roept de huidige uitbouw van beide systemen belangrijke vragen op. Flexi-jobbers betalen geen persoonlijke sociale bijdragen en geen belastingen op hun loon. Werkgevers betalen een bijzondere bijdrage van 28 procent, wat aanzienlijk lager ligt dan de lasten op reguliere arbeid. Flexi-jobbers bouwen wel sociale rechten op, waaronder pensioenrechten. Ook studentenjobs genieten een gunstig sociaal en fiscaal regime, met verlaagde bijdragen voor zowel werknemer als werkgever.
Door de opeenvolgende uitbreidingen zijn beide systemen steeds minder uitzonderlijk geworden. Flexi-jobs zijn geëvolueerd van een gerichte maatregel voor de horeca naar een parallel arbeidscircuit naast gewone arbeidscontracten. Studentenarbeid groeide eveneens sterk door de uitbreiding van het aantal toegelaten uren. Daardoor worden beide statuten vandaag niet alleen gebruikt voor tijdelijke flexibiliteit, maar steeds vaker als structureel onderdeel van de personeelsplanning.
Dat creëert scheeftrekkingen op de arbeidsmarkt. Werknemers in reguliere jobs moeten concurreren met arbeidskrachten die onder gunstigere voorwaarden werken en netto vaak meer overhouden van hetzelfde uurloon. Vooral in sectoren met lagere lonen zet dit druk op arbeidsvoorwaarden en loonvorming. Wanneer collega’s hetzelfde werk verrichten maar volgens verschillende regels bijdragen aan de sociale zekerheid, ontstaat bovendien een gevoel van ongelijkheid.
Daarnaast bestaat het risico dat reguliere arbeid wordt verdrongen. Werk dat vroeger gebeurde via een klassiek arbeidscontract, wordt steeds vaker ingevuld door flexi-jobbers of studenten. Dat kan aantrekkelijk zijn voor werkgevers, maar het ondergraaft op termijn de financiering van onze sociale zekerheid. Ons sociaal model steunt immers op solidariteit: werkenden dragen bij zodat pensioenen, gezondheidszorg en andere sociale rechten voor iedereen verzekerd blijven.
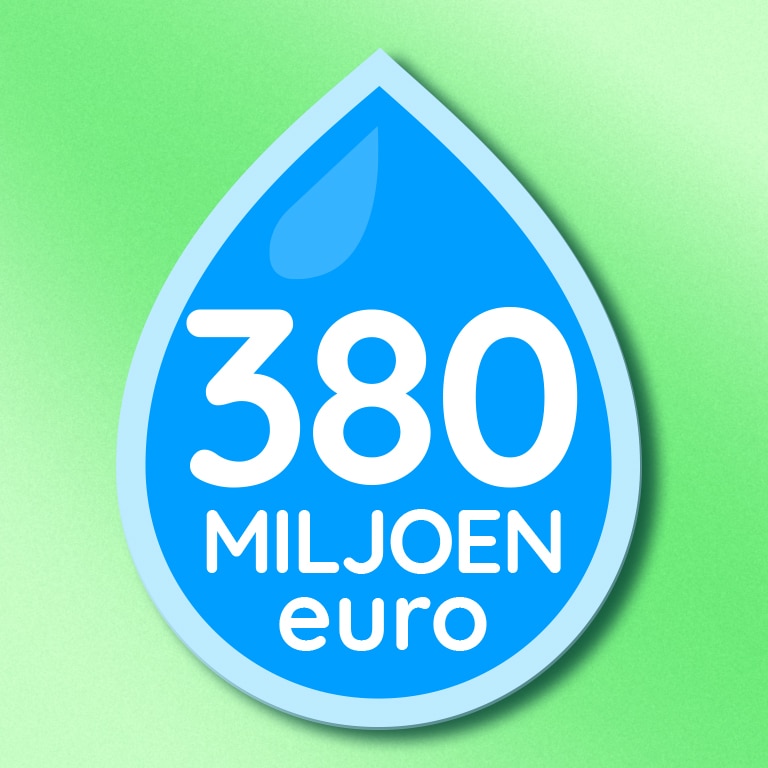
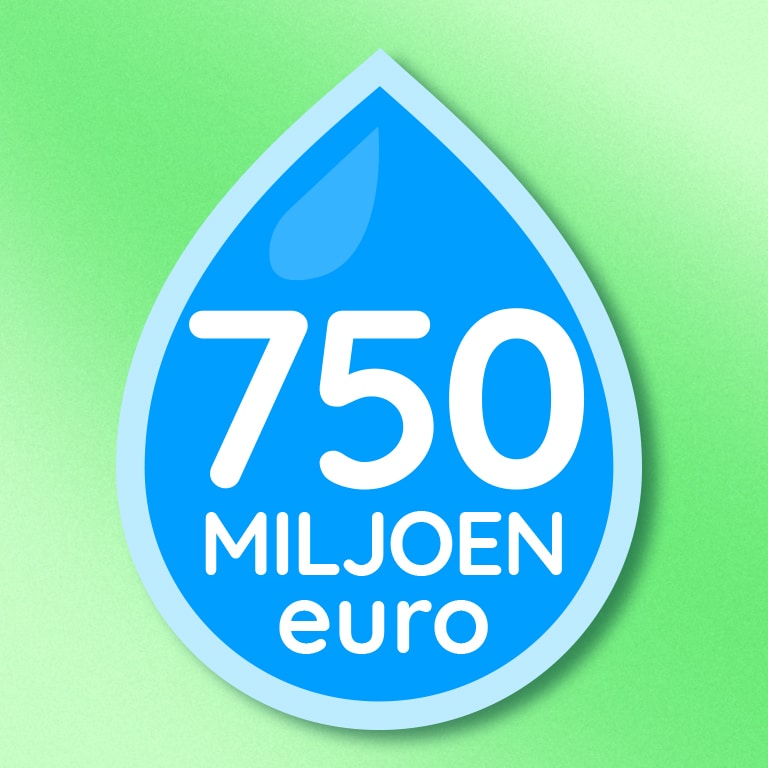
Ook voor de begroting heeft deze evolutie een prijs. Door de gunstige fiscale en sociale behandeling lopen de overheid en de sociale zekerheid vandaag meer dan een miljard euro aan inkomsten mis. Volgens berekeningen van het ACV gaat het om ongeveer 750 miljoen euro voor studentenjobs en 380 miljoen euro voor flexi-jobs. Dat zijn middelen die niet beschikbaar zijn voor de financiering van publieke diensten en sociale bescherming.
Daarom pleiten we niet voor de afschaffing van deze systemen. Studentenjobs en flexi-jobs kunnen een nuttige rol spelen wanneer ze worden ingezet waarvoor ze bedoeld zijn: tijdelijke flexibiliteit en bijkomende kansen op de arbeidsmarkt. Maar uitzonderingsregimes mogen geen alternatief worden voor gewone arbeid. Wie werkt, moet ook op een faire manier bijdragen aan de sociale zekerheid. Zo behouden we de voordelen van flexibiliteit zonder de gewone arbeid, de sociale bescherming en de overheidsfinanciën onder druk te zetten. Eerlijke bijdragen en gelijke spelregels blijven de beste garantie op een sterke en duurzame arbeidsmarkt.
Een flexi-job is een speciaal statuut waarmee werknemers die al minstens 4/5 werken en gepensioneerden op een fiscaal en sociaal voordelige manier kunnen bijverdienen. Het systeem werd oorspronkelijk ingevoerd in de horeca, maar is ondertussen uitgebreid naar heel wat sectoren.
Het grote verschil met een gewone job is dat op het flexi-loon geen gewone sociale bijdragen verschuldigd zijn. De werknemer houdt daardoor bijna het volledige loon over. De werkgever betaalt enkel een bijzondere werkgeversbijdrage van 28%, wat aanzienlijk lager ligt dan de sociale bijdragen bij een reguliere tewerkstelling.
Omdat er nauwelijks sociale bijdragen worden betaald, bouwt een flexi-jobber via deze prestaties ook weinig of geen bijkomende sociale rechten op. Het systeem is dan ook bedoeld als aanvulling op een hoofdberoep of pensioen, niet als volwaardige tewerkstelling.
Studenten kunnen via een studentenovereenkomst werken tegen sterk verminderde sociale bijdragen. Voor de eerste 650 uren per jaar geldt een solidariteitsbijdrage van 2,71% voor de student en 5,42% voor de werkgever, in plaats van de gewone RSZ-bijdragen.
Dankzij die lagere bijdragen houden studenten meer van hun loon over en zijn de loonkosten voor werkgevers beperkter. Zodra het contingent van 650 uren wordt overschreden, zijn de gewone sociale bijdragen verschuldigd.
Studenten die werken met een studentencontract zijn wel beschermd tegen arbeidsongevallen en hebben dezelfde basisrechten als andere werknemers, zoals recht op loon en bescherming door de arbeidswetgeving. Omdat de sociale bijdragen veel lager liggen dan bij gewone werknemers, bouwen zij echter minder sociale zekerheidsrechten op tijdens hun studentenwerk.
Kort samengevat: zowel flexi-jobs als studentenjobs zijn uitzonderingsregimes met lagere sociale bijdragen en belastingen. Daardoor zijn ze aantrekkelijk voor werknemers én werkgevers, maar leveren ze ook minder inkomsten op voor de sociale zekerheid en gaan ze gepaard met een beperktere opbouw van sociale rechten.
Gokfiscaliteit:
Terwijl regeringen op zoek zijn naar miljarden om hun begroting op orde te krijgen, blijft één sector opvallend buiten schot: de gokindustrie. Nochtans groeit de markt jaar na jaar en behoort België vandaag tot de landen met de laagste belastingdruk voor online gokken in Europa. Gebaseerd op de omvang van de sector gaat het niet om een detail, maar om honderden miljoenen euro’s die onze overheden vandaag laten liggen.
Online gokken wordt in België belast aan slechts 11% van de Gross Gaming Revenue (GGR). Dat is de omzet van een gokbedrijf na uitbetaling van de winsten aan spelers. Voor fysieke casino’s en andere vormen van offline gokken geldt een hoger tarief van 15%. Internationaal valt vooral op hoe laag die tarieven zijn. In Nederland bedraagt de belasting op kansspelen 37,8%, in Spanje 20% en in Frankrijk kan die oplopen tot meer dan 50%. België bevindt zich daardoor bij de landen met de laagste belastingdruk voor de goksector.
De voorbije jaren kende de gokmarkt een forse expansie. Volgens cijfers van de Kansspelcommissie steeg de GGR sinds 2018 met meer dan 600 miljoen euro tot ongeveer 1,6 miljard euro. Tegelijk verschuift de markt steeds meer naar online gokken. Waar online gokken in 2018 goed was voor 39% van de inkomsten, liep dat aandeel op tot 58% in 2024. Dat is belangrijk omdat online gokken precies onder het laagste belastingtarief valt. Naarmate meer spelers online gokken, neemt het aandeel van de markt dat aan 11% wordt belast toe. Daardoor daalt het effectieve belastingniveau van de sector, ondanks de sterke groei van de inkomsten.
De vraag is dan ook waarom België dergelijke lage tarieven blijft hanteren.
Zelfs een beperkte hervorming kan aanzienlijke bijkomende inkomsten opleveren:
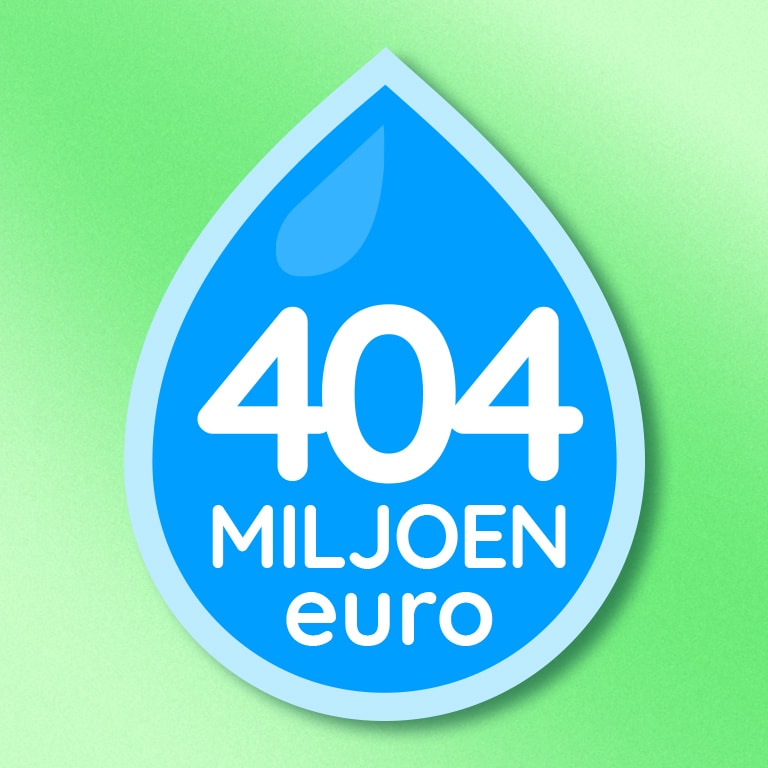
- Het gelijktrekken van het online tarief met het bestaande offline tarief van 15% zou volgens berekeningen al ongeveer 37 miljoen euro extra opleveren.
- Een belastingtarief van 25% zou de opbrengst verhogen met ongeveer 198 miljoen euro per jaar.
- Indien België een niveau zou hanteren dat vergelijkbaar is met Nederland, loopt de bijkomende opbrengst zelfs op tot meer dan 400 miljoen euro per jaar.
Het debat over gokfiscaliteit gaat niet alleen over begrotingen. Gokken veroorzaakt ook maatschappelijke kosten. Problematisch gokgedrag en gokverslaving kunnen leiden tot schuldenproblemen, gezondheidsproblemen en sociale uitsluiting. Tegelijk zijn de drempels om te gokken de afgelopen jaren sterk verlaagd door de opkomst van online platformen die 24 uur per dag beschikbaar zijn.
Dat betekent niet dat gokken verboden moet worden. Maar het is wel logisch dat een sector die winst maakt én maatschappelijke kosten veroorzaakt, op een billijke manier bijdraagt aan de samenleving.
De Vlaamse regering nam in haar regeerakkoord op dat de gokfiscaliteit moest worden bekeken, samen met de andere gewesten. Een voorstel om het online tarief op te trekken naar hetzelfde niveau als offline gokken werd echter niet door alle gewesten gevolgd. Hierdoor blijft een aanzienlijke meeropbrengst voorlopig uit. Dat is moeilijk te begrijpen. Terwijl overal wordt gezocht naar middelen voor de begroting, blijven honderden miljoenen euro’s potentieel onbenut in een sector die vandaag internationaal al bijzonder gunstig wordt belast.
De belasting op kansspelen en weddenschappen is een gewestelijke belasting. Vlaanderen, Wallonië en Brussel bepalen zelf de tarieven en regels, terwijl de federale Kansspelcommissie toezicht houdt op vergunningen en de naleving van de kansspelwetgeving.
Voor online kansspelen wordt de belasting berekend op de Gross Gaming Revenue (GGR). Dat is het verschil tussen de inzetten van spelers en de uitbetaalde winsten. Het gaat dus niet om de volledige omzet, maar om de werkelijke inkomsten van de exploitant.
Bij fysieke kansspelen en speelautomaten speelt de locatie van de inrichting of de automaat een belangrijke rol. De belasting komt terecht bij het gewest waar het casino, de speelhal of de automaat zich bevindt. Daarom zijn de gewesten rechtstreeks belanghebbende partij in dit debat.
Voor online gokken bestaat er uiteraard geen fysieke automaat op het grondgebied. Daar wordt de belasting geheven op de activiteiten van de vergunde operator volgens de gewestelijke regelgeving.
De belasting wordt betaald door de gokoperator. Spelers betalen in België in principe geen belasting op hun winsten wanneer zij spelen via een vergunde aanbieder.


